
데일리 TOP10
7위
수도권 집값과 가계빚에 금융취약성 상승… 내년 봄 취약부문 연체 정점 경고

뉴스보이
2026.09.22. 11:54

뉴스보이
2026.09.22. 11:54
자영업자·중소기업 중심 연체율 급등과 금리 인상에 따른 채무 상환 부담 누증
1
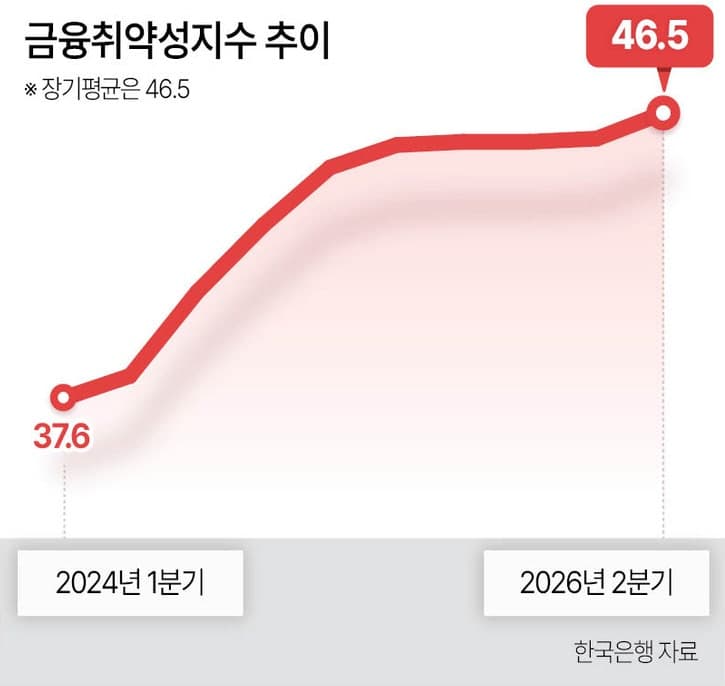
한국은행은 수도권 주택가격 상승과 가계신용 증가로 금융불안지수(FSI)와 금융취약성지수(FVI)가 동반 상승했다고 발표함.
2
특히 취약 자영업자 연체율이 12.71%까지 치솟고 대출 잔액도 119조 2,000억 원으로 늘며 부실 위험이 가중됨.
3
여기에 가계 취약차주 연체율(10.39%)과 중소기업 연체율(2.94%)이 각각 전체 평균과 대기업의 10배에 달해 양극화가 심화됨.
4
기준금리 0.25%p 인상 시 가계와 기업 이자 부담이 각각 3조 3,000억 원, 3조 7,000억 원 증가하는 것으로 분석됨.
5
한은은 금리 인상 파급 시차로 취약 가계와 중소기업의 연체 압력이 내년 4~5월쯤 정점에 달할 것으로 전망함.
부동산·가계빚 불안과 금리 인상 시차가 부른 취약계층 부실 위험

금융불안지수와 취약성지수가 동시에 오른 이유는 무엇인가
부실 위험은 왜 취약 자영업자와 중소기업에 쏠리고 있는가
기준금리 인상의 충격은 왜 내년 봄에 집중되는가
부실 확산을 막기 위해 정부와 중앙은행은 어떻게 대응하는가

금융불안지수와 취약성지수가 동시에 오른 이유는 무엇인가

•
단기 금융시스템 불안을 나타내는 금융불안지수가 주의 단계에서 19.5로 올랐고 중장기 위험을 뜻하는 금융취약성지수도 46.5로 상승했습니다. 두 지표가 함께 오르면서 금융시스템에 잠재된 위험 신호가 뚜렷해졌습니다.
•
금융불안지수는 12 이상이면 주의 단계로 분류되는데 최근 수도권 집값 상승세가 이어지며 단기 불안 수치를 밀어올렸습니다. 여기에 금융취약성지수도 장기 평균값에 도달하면서 가계부채 증가와 맞물린 중장기 불안이 커졌습니다.
부실 위험은 왜 취약 자영업자와 중소기업에 쏠리고 있는가
•
소득과 신용이 낮고 빚이 많은 취약 자영업자와 중소기업에 대출 연체 위험이 집중되고 있기 때문입니다. 취약차주는 3곳 이상의 금융회사에서 돈을 빌린 다중채무자이면서 소득이나 신용점수가 낮은 차주를 의미합니다.
•
현재 취약 자영업자는 41만 1,000명에 달하고 이들이 보유한 대출 잔액은 119조 2,000억 원을 기록했습니다. 이들의 연체율은 12.71%까지 치솟아 자영업자 전체 평균인 1.99%를 크게 웃돌았습니다.
•
가계 취약차주 연체율 역시 10.39%로 전체 가계 연체율의 10배를 넘어섰습니다. 중소기업 대출 연체율도 2.94%에 이르러 대기업의 10배 수준으로 벌어지며 취약 부문의 어려움이 깊어졌습니다.
기준금리 인상의 충격은 왜 내년 봄에 집중되는가
•
기준금리 인상이 대출금리에 반영되고 차주들의 상환 여력이 바닥나 연체로 이어지기까지 시차가 존재하기 때문입니다. 금리가 오르면 당장 이자 부담이 커지지만 실제 연체율 지표로 나타나는 데는 약 15개월이 걸립니다.
•
기준금리가 0.25%포인트 오를 때 가계의 이자 부담은 약 3조 3,000억 원, 기업은 약 3조 7,000억 원 늘어납니다. 한국은행의 금리 인상 영향을 계산하면 취약 가계와 중소기업의 연체 압력은 내년 4~5월쯤 가장 커질 것으로 보입니다.
부실 확산을 막기 위해 정부와 중앙은행은 어떻게 대응하는가
•
정부는 수도권 주택 대출 한도를 조이는 규제를 강화하고 취약 자영업자를 위한 채무조정을 가동하고 있습니다. 수도권 주택담보대출에는 비수도권보다 높은 1.20%포인트의 스트레스 가산금리를 적용해 대출 한도를 줄였습니다.
•
이와 함께 새출발기금을 통해 90일 이상 빚을 갚지 못한 취약 자영업자의 원금을 최대 90%까지 감면하고 있습니다. 연체 우려가 있는 자영업자에게는 대출 금리를 낮추고 나누어 갚을 수 있도록 돕고 있습니다.
•
한국은행은 물가와 경기 흐름뿐만 아니라 부동산과 가계 빚 상황을 함께 살피며 향후 기준금리 방향을 정할 계획입니다. 동시에 취약 부문의 부실을 막기 위해 정부 재정 및 금융정책과의 긴밀한 공조를 강조하고 있습니다.
금융불안지수와 취약성지수가 동시에 오른 이유는 무엇인가
•
단기 금융시스템 불안을 나타내는 금융불안지수가 주의 단계에서 19.5로 올랐고 중장기 위험을 뜻하는 금융취약성지수도 46.5로 상승했습니다. 두 지표가 함께 오르면서 금융시스템에 잠재된 위험 신호가 뚜렷해졌습니다.
•
금융불안지수는 12 이상이면 주의 단계로 분류되는데 최근 수도권 집값 상승세가 이어지며 단기 불안 수치를 밀어올렸습니다. 여기에 금융취약성지수도 장기 평균값에 도달하면서 가계부채 증가와 맞물린 중장기 불안이 커졌습니다.
부실 위험은 왜 취약 자영업자와 중소기업에 쏠리고 있는가
•
소득과 신용이 낮고 빚이 많은 취약 자영업자와 중소기업에 대출 연체 위험이 집중되고 있기 때문입니다. 취약차주는 3곳 이상의 금융회사에서 돈을 빌린 다중채무자이면서 소득이나 신용점수가 낮은 차주를 의미합니다.
•
현재 취약 자영업자는 41만 1,000명에 달하고 이들이 보유한 대출 잔액은 119조 2,000억 원을 기록했습니다. 이들의 연체율은 12.71%까지 치솟아 자영업자 전체 평균인 1.99%를 크게 웃돌았습니다.
•
가계 취약차주 연체율 역시 10.39%로 전체 가계 연체율의 10배를 넘어섰습니다. 중소기업 대출 연체율도 2.94%에 이르러 대기업의 10배 수준으로 벌어지며 취약 부문의 어려움이 깊어졌습니다.
기준금리 인상의 충격은 왜 내년 봄에 집중되는가
•
기준금리 인상이 대출금리에 반영되고 차주들의 상환 여력이 바닥나 연체로 이어지기까지 시차가 존재하기 때문입니다. 금리가 오르면 당장 이자 부담이 커지지만 실제 연체율 지표로 나타나는 데는 약 15개월이 걸립니다.
•
기준금리가 0.25%포인트 오를 때 가계의 이자 부담은 약 3조 3,000억 원, 기업은 약 3조 7,000억 원 늘어납니다. 한국은행의 금리 인상 영향을 계산하면 취약 가계와 중소기업의 연체 압력은 내년 4~5월쯤 가장 커질 것으로 보입니다.
부실 확산을 막기 위해 정부와 중앙은행은 어떻게 대응하는가
•
정부는 수도권 주택 대출 한도를 조이는 규제를 강화하고 취약 자영업자를 위한 채무조정을 가동하고 있습니다. 수도권 주택담보대출에는 비수도권보다 높은 1.20%포인트의 스트레스 가산금리를 적용해 대출 한도를 줄였습니다.
•
이와 함께 새출발기금을 통해 90일 이상 빚을 갚지 못한 취약 자영업자의 원금을 최대 90%까지 감면하고 있습니다. 연체 우려가 있는 자영업자에게는 대출 금리를 낮추고 나누어 갚을 수 있도록 돕고 있습니다.
•
한국은행은 물가와 경기 흐름뿐만 아니라 부동산과 가계 빚 상황을 함께 살피며 향후 기준금리 방향을 정할 계획입니다. 동시에 취약 부문의 부실을 막기 위해 정부 재정 및 금융정책과의 긴밀한 공조를 강조하고 있습니다.
#한국은행
#금융불안지수
#금융취약성지수
#기준금리
#가계신용


